Ein Wasserfleck an der Decke, abplatzender Putz nach einem Rohrbruch oder ein durch Sturm beschädigtes Dach sind nicht allein bauliche Probleme. Wer bei der Gebäudeversicherung Schäden prüfen lassen muss, steht häufig vor zwei Fragen: Was hat den Schaden verursacht, und welcher Schadenumfang ist tatsächlich versichert? Eine vorschnelle Einschätzung kann die Regulierung erschweren – insbesondere, wenn Ursache, Vorschäden und Folgeschäden nicht sauber voneinander abgegrenzt werden.
Warum die Prüfung von Gebäudeschäden entscheidend ist
Die Wohngebäudeversicherung leistet nicht für jeden sichtbaren Mangel am Gebäude. Maßgeblich sind der konkrete Versicherungsvertrag, der versicherte Gefahrenbereich und die nachweisbare Ursache. Typische versicherte Ereignisse können Leitungswasser, Sturm, Hagel, Feuer oder Elementargefahren sein. Schäden durch altersbedingten Verschleiß, unterlassene Instandhaltung, Baumängel oder schleichend eindringende Feuchtigkeit sind dagegen häufig nicht oder nur eingeschränkt gedeckt.
Gerade bei Feuchtigkeitsschäden ist diese Abgrenzung anspruchsvoll. Ein durchnässter Wandbereich beweist noch nicht, dass ein versicherter Leitungswasserschaden vorliegt. Ebenso kann Schimmel als Folgeschaden einer Leckage entstanden sein, aber auch auf Wärmebrücken, unzureichendes Lüften, einen Baumangel oder lange unentdeckte Durchfeuchtung zurückgehen. Für die Regulierung reicht eine Vermutung nicht aus. Erforderlich ist eine nachvollziehbare Ursachenanalyse.
Eine fachgerechte Schadenprüfung schafft deshalb Klarheit in drei Punkten: Sie dokumentiert den Ist-Zustand, grenzt die Ursache ein und bewertet, welche Maßnahmen zur Wiederherstellung technisch notwendig sind. Das ist für Eigentümer ebenso relevant wie für Versicherer, Hausverwaltungen, Käufer oder Streitparteien.
Gebäudeversicherung Schäden prüfen: Der richtige Ablauf
Nach Eintritt eines Schadens sollte zunächst der Schaden begrenzt werden. Bei austretendem Wasser bedeutet das beispielsweise, die Wasserzufuhr abzustellen und gefährdete Bereiche zu sichern. Notmaßnahmen sind sinnvoll, wenn sie weitere Schäden vermeiden. Sie sollten jedoch dokumentiert werden: Fotos vom Ausgangszustand, Uhrzeit, Beobachtungen, Rechnungen von Handwerkern und gegebenenfalls ausgebautes Material können später wichtige Nachweise sein.
Danach folgt die unverzügliche Schadenmeldung an den Versicherer. Eigentümer sollten dabei sachlich bleiben und keine Ursache behaupten, die noch nicht geklärt ist. Die Formulierung „Feuchtigkeit im Bereich der Küchenwand festgestellt, Ursache derzeit ungeklärt“ ist belastbarer als eine voreilige Aussage über einen Rohrbruch. Die Ursache ist keine reine Formalie, sondern kann über die Eintrittspflicht entscheiden.
Erst anschließend sollte entschieden werden, welche weitergehende Untersuchung erforderlich ist. Bei einem eindeutig sichtbaren Sturmschaden genügt oft eine Fotodokumentation mit Kostenvoranschlag. Bei verdeckten Leckagen, wiederkehrender Feuchte, Schimmelbefall oder Streit über den Sanierungsumfang ist dagegen eine unabhängige sachverständige Untersuchung regelmäßig sinnvoll.
Ursache und Schadenbild müssen zusammenpassen
Ein belastbarer Befund verbindet das sichtbare Schadenbild mit einer technisch plausiblen Ursache. Dazu gehören die Lage des Schadens, die Verteilung der Feuchtigkeit, Materialeigenschaften, Leitungsverläufe, mögliche Eintrittswege und der zeitliche Verlauf. Moderne Feuchte- und Leckageortungsverfahren können die Untersuchung unterstützen. Sie ersetzen aber nicht die fachliche Bewertung der Messergebnisse im baulichen Zusammenhang.
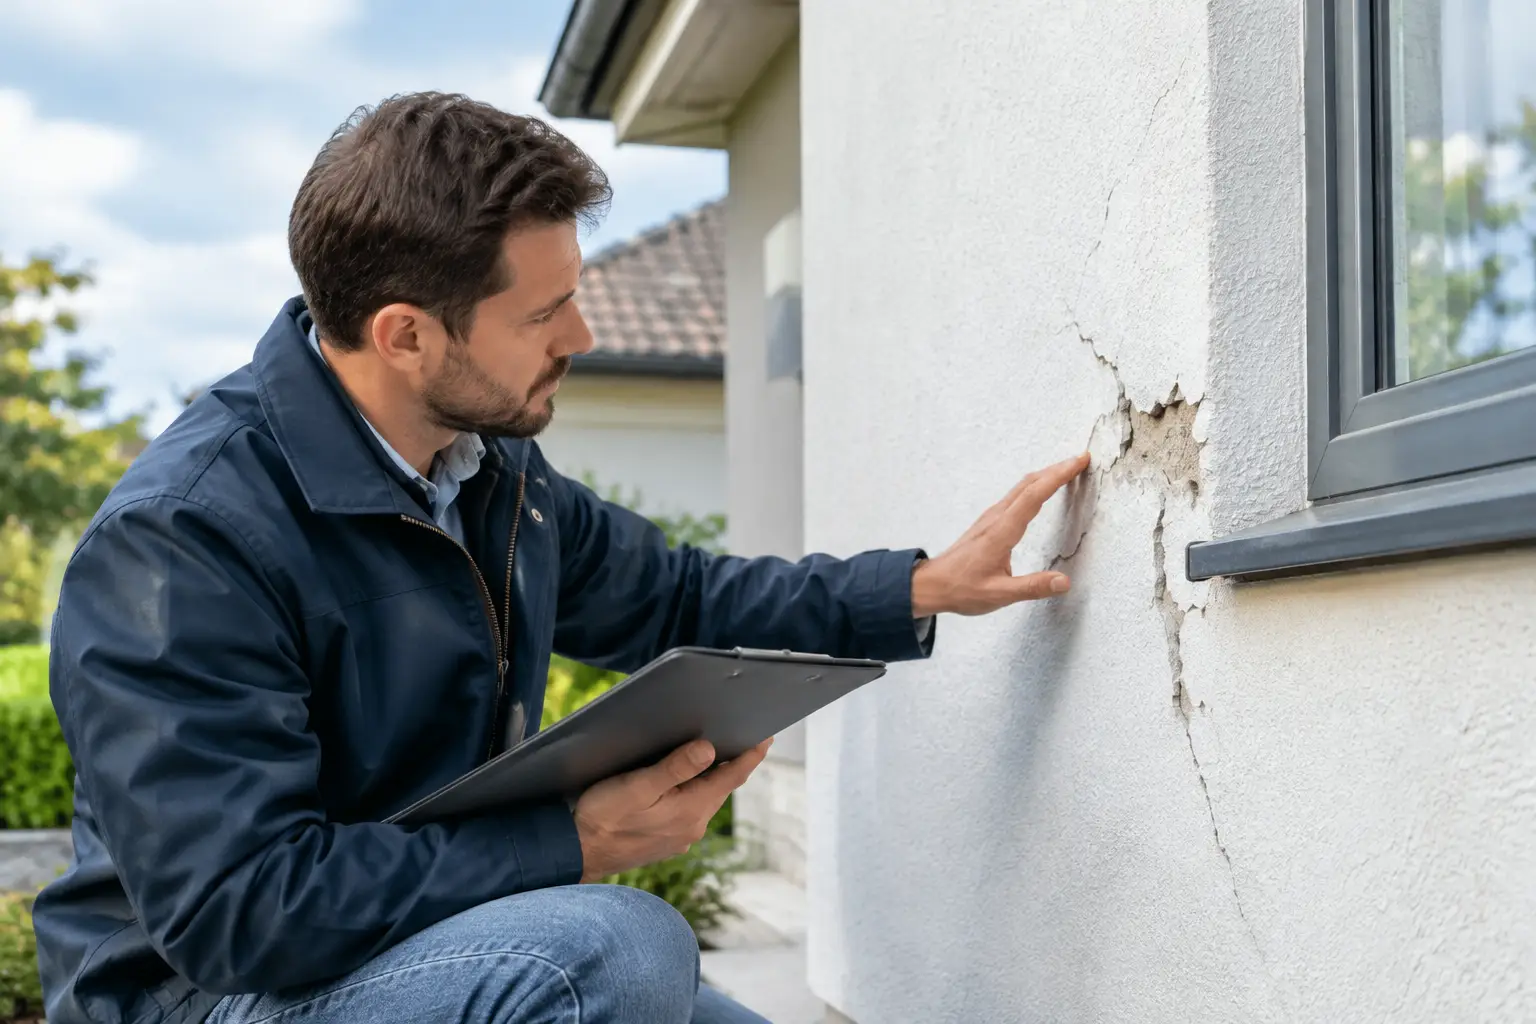
Ein Beispiel aus der Praxis: Feuchte an einer Außenwand kann auf eine undichte Leitung hinweisen, aber auch auf Schlagregen, eine defekte Abdichtung, aufsteigende Feuchte oder Kondensatbildung. Wird ohne ausreichende Prüfung nur die Oberfläche getrocknet und gestrichen, bleibt die Ursache möglicherweise bestehen. Dann treten Schäden erneut auf und die Frage nach Vorschäden oder unzureichender Sanierung gewinnt an Gewicht.
Welche Unterlagen die Regulierung unterstützen
Eine nachvollziehbare Dokumentation reduziert Rückfragen und hilft, den Schaden zeitlich und sachlich einzuordnen. Besonders wertvoll sind datierte Übersichts- und Detailfotos, eine Beschreibung des Entdeckungszeitpunkts, Schriftverkehr mit Versicherer und Handwerkern sowie Rechnungen für Notmaßnahmen und Trocknung.
Bei größeren oder unklaren Schäden sollten auch Grundrisse, frühere Sanierungsunterlagen, Wartungsnachweise und Fotos vor dem Schaden gesichert werden, sofern sie vorhanden sind. Sie können belegen, ob eine Schadensstelle bereits auffällig war oder ob bestimmte Bauteile kurz zuvor instand gesetzt wurden. Das bedeutet nicht automatisch, dass ein Vorschaden den Versicherungsschutz ausschließt. Es ermöglicht aber eine sachgerechte Abgrenzung.
Ein sachverständiges Kurzgutachten oder Vollgutachten kann je nach Fall ergänzend enthalten: die Beschreibung des Gebäudes und der betroffenen Bauteile, Fotodokumentation, Messwerte, Ursachenbewertung, Einschätzung des Sanierungsbedarfs sowie eine nachvollziehbare Kosteneinordnung. Welcher Umfang erforderlich ist, hängt vom Streitwert, der Komplexität und dem Verwendungszweck ab. Für eine einfache technische Klärung kann ein Kurzgutachten genügen. Bei gerichtlichen, umfangreichen oder wirtschaftlich bedeutsamen Auseinandersetzungen ist eine ausführlichere schriftliche Dokumentation häufig zweckmäßiger.
Sanierungskosten richtig einordnen
Versicherungsfälle führen oft zu Missverständnissen, weil technische Notwendigkeit und Versicherungsleistung nicht immer deckungsgleich sind. Die Wiederherstellung eines durch Leitungswasser beschädigten Bereichs kann eine Trocknung, den Rückbau durchfeuchteter Baustoffe, Schimmelschutzmaßnahmen und die Wiederherstellung von Oberflächen erfordern. Ob zusätzlich eine Modernisierung, eine ohnehin fällige Erneuerung oder eine Verbesserung des ursprünglichen Zustands bezahlt wird, richtet sich nach Vertrag und Schadenursache.
Eine Kostenaufstellung sollte daher die einzelnen Leistungen klar trennen. Notwendige Schadenbeseitigung, Folgeschäden, ohnehin bestehende Mängel und gewünschte Verbesserungen dürfen nicht vermischt werden. Das schützt Eigentümer vor unrealistischen Erwartungen und erleichtert eine fachliche Prüfung durch alle Beteiligten.
Besondere Aufmerksamkeit verlangt die sogenannte Zeitwert- oder Neuwertthematik. Je nach Versicherungsbedingungen kann die Auszahlung, die Nachweisführung nach Wiederherstellung und der Umgang mit Abzügen unterschiedlich geregelt sein. Eigentümer sollten diese Punkte frühzeitig anhand ihres Vertrags prüfen oder fachlich einordnen lassen, bevor sie umfangreiche Arbeiten beauftragen.
Wann ein unabhängiger Sachverständiger sinnvoll ist
Nicht jeder kleinere Schaden benötigt ein Gutachten. Bei einem klaren, überschaubaren Ereignis kann die Regulierung über Fotos und einen nachvollziehbaren Kostenvoranschlag effizient sein. Anders liegt der Fall, wenn die Ursache streitig oder verdeckt ist, die Schadenhöhe erheblich ausfällt oder bereits unterschiedliche Einschätzungen vorliegen.
Ein unabhängiger Sachverständiger vertritt nicht die Interessen eines Versicherers, eines Sanierungsunternehmens oder eines Verkäufers. Seine Aufgabe besteht darin, Befunde objektbezogen zu untersuchen und schriftlich nachvollziehbar zu bewerten. Das ist besonders hilfreich, wenn Feuchtigkeit und Schimmel mehrere mögliche Ursachen haben, wenn eine Leckage nicht eindeutig lokalisierbar ist oder wenn die vorgeschlagene Sanierung fachlich überprüft werden soll.
Für Eigentümer im Raum Heidelberg, Mannheim und Rhein-Neckar kann zudem die zeitnahe Vor-Ort-Begutachtung entscheidend sein. Feuchtebilder verändern sich durch Trocknung, Rückbau oder Witterung. Je früher der Ausgangszustand fachgerecht festgehalten wird, desto besser lässt sich der Schaden später bewerten.
Häufige Fehler bei Versicherungsschäden vermeiden
Ein häufiger Fehler ist der sofortige Beginn einer umfassenden Sanierung ohne ausreichende Dokumentation. Zwar dürfen und müssen Eigentümer Folgeschäden begrenzen. Werden jedoch Ursache und Ausgangszustand vollständig beseitigt, bevor sie festgestellt wurden, kann die spätere Einordnung schwieriger werden.
Problematisch ist auch, Schimmel ausschließlich als optischen Mangel zu behandeln. Bei sichtbarem Befall muss geklärt werden, ob eine aktuelle oder zurückliegende Durchfeuchtung vorliegt und welche Bauteile betroffen sind. Ein bloßes Überstreichen löst weder die technische Ursache noch die Frage, ob verdeckte Schäden vorhanden sind.
Ebenso sollte eine Ablehnung oder Kürzung nicht ohne Prüfung hingenommen werden, wenn die Begründung unklar bleibt. Entscheidend sind die Vertragsbedingungen, die festgestellte Ursache und eine saubere Abgrenzung zwischen versichertem Ereignis, Vorschaden und nicht versichertem Instandhaltungsbedarf. Eine unabhängige technische Bewertung kann die notwendige Tatsachengrundlage liefern, ersetzt jedoch keine rechtliche Beratung.
Wer Schäden am Gebäude früh, neutral und nachvollziehbar prüfen lässt, schafft eine belastbare Grundlage für die nächsten Entscheidungen – von der Schadenmeldung über die Sanierung bis zur Klärung strittiger Kosten.
„Unsere Texte und Bilder wurden mit KI erstellt bzw. bearbeitet“