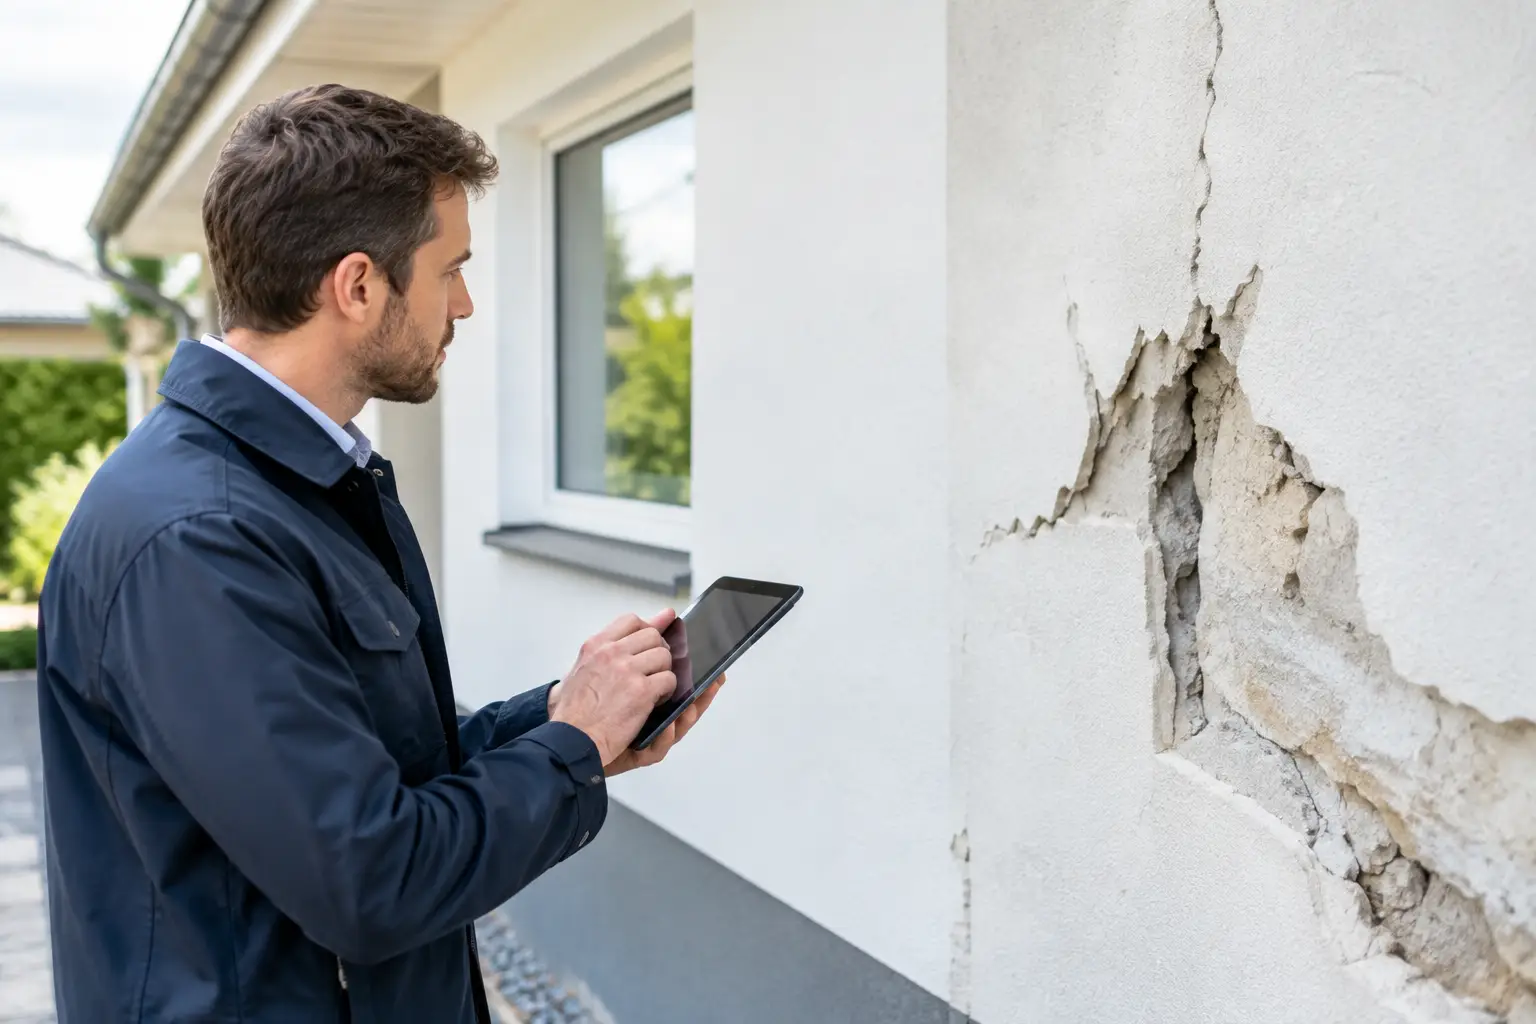
Ein nasser Fleck an der Decke, abplatzender Putz nach einem Rohrbruch oder ein durch Sturm gelöstes Dachelement sind zunächst sichtbare Folgen. Für die Regulierung entscheidet jedoch meist etwas anderes: Lässt sich der Gebäudeschaden für die Versicherung beweisen – also Schadenszeitpunkt, Ursache, Umfang und die daraus entstehenden Kosten? Wer zu spät dokumentiert oder vorschnell saniert, erschwert genau diesen Nachweis.
Was die Versicherung beim Gebäudeschaden prüft
Eine Gebäudeversicherung reguliert nicht jeden Schaden am Gebäude automatisch. Maßgeblich sind der konkrete Versicherungsvertrag, der versicherte Gefahrenbereich und die nachweisbare Schadenursache. Bei Leitungswasser, Sturm, Hagel, Feuer oder Elementargefahren gelten jeweils unterschiedliche Voraussetzungen. Auch Selbstbeteiligungen, Obliegenheiten und Leistungsausschlüsse können relevant sein.
In der Praxis prüft der Versicherer insbesondere vier Punkte: Was ist beschädigt? Wann ist der Schaden eingetreten? Welche Ursache hat ihn ausgelöst? Und welche Kosten sind erforderlich, um den versicherten Zustand wiederherzustellen? Gerade bei Feuchtigkeit, Schimmel oder Rissbildungen ist die Ursache häufig nicht auf den ersten Blick erkennbar. Ein Wasserfleck kann beispielsweise aus einer undichten Trinkwasserleitung, einem defekten Dachanschluss, eindringendem Oberflächenwasser, Kondensation oder einem länger bestehenden Baumangel resultieren. Die sichtbare Erscheinung genügt deshalb selten als Nachweis.
Entscheidend ist die Abgrenzung zwischen einem plötzlich eingetretenen Versicherungsfall und einem schleichenden, alters- oder wartungsbedingten Zustand. Diese Einordnung darf nicht auf Vermutungen beruhen. Sie erfordert eine nachvollziehbare Untersuchung, die Befunde, Messwerte und den baulichen Zusammenhang dokumentiert.
Gebäudeschaden für die Versicherung beweisen: Die ersten Schritte
Sobald ein Schaden festgestellt wird, sollten Eigentümer den Zustand sichern, ohne die Beweislage zu verändern. Fotografieren Sie die betroffenen Bauteile möglichst aus mehreren Perspektiven. Sinnvoll sind Übersichtsaufnahmen des Raums, Detailbilder der Schadstelle und Fotos von möglichen Ursachen, etwa einer tropfenden Leitung oder beschädigten Dachziegeln. Aktivieren Sie Datum und Uhrzeit in der Dokumentation oder speichern Sie die Originaldateien unverändert.
Melden Sie den Schaden zeitnah beim Versicherer und halten Sie die Schaden- oder Vorgangsnummer fest. Die konkreten Meldefristen ergeben sich aus dem Vertrag. Bei akuter Gefahr besteht zugleich eine Schadenminderungspflicht: Austretendes Wasser muss abgestellt, gefährdete Bereiche müssen gesichert und eine weitere Durchfeuchtung soweit möglich verhindert werden. Notmaßnahmen sind kein Widerspruch zur Beweissicherung. Sie sollten jedoch dokumentiert werden, bevor Bauteile geöffnet, getrocknet oder entfernt werden.
Bewahren Sie beschädigte Teile auf, sofern dies praktisch und sicher möglich ist. Das kann etwa ein defekter Schlauch, ein gebrochenes Ventil oder ein beschädigter Dachbestandteil sein. Rechnungen für Notdienst, Leckageortung, Trocknung und erste Sicherungsmaßnahmen gehören ebenfalls zur Schadenakte. Sie belegen nicht automatisch die Eintrittspflicht der Versicherung, helfen aber, Ablauf und Schadenentwicklung nachvollziehbar darzustellen.
Warum Fotos allein oft nicht reichen
Fotos zeigen die Folgen, nicht zwingend die Ursache. Bei einem durchnässten Bodenaufbau lässt sich anhand eines Bildes nicht beurteilen, ob Leitungswasser, ein Rückstau, eindringende Feuchtigkeit aus dem Erdreich oder eine lang andauernde Undichtigkeit vorliegt. Ebenso wenig lässt sich ohne Untersuchung verlässlich feststellen, welche Bauteile tatsächlich betroffen sind und ob eine Trocknung ausreicht oder ein Ausbau erforderlich wird.
Eine fachgerechte Ursachenanalyse verbindet Sichtprüfung, Feuchtemessungen, Material- und Bauteilbewertung sowie gegebenenfalls technische Ortungsverfahren. Bei verdeckten Wasserschäden kann eine Leckageortung helfen, den Austrittsbereich einzugrenzen. Bei Schimmelbefall ist zusätzlich zu klären, ob die Feuchtigkeit aus einem akuten Wasserschaden, einer Wärmebrücke, unzureichender Lüftung, einem Baumangel oder mehreren Faktoren stammt.
Die Untersuchung sollte den Befund klar von der Bewertung trennen. Ein belastbares Dokument beschreibt zunächst, was vor Ort festgestellt wurde. Anschließend erläutert es, welche Ursache fachlich naheliegt, welche Alternativen geprüft wurden und wie sicher die Einordnung ist. Diese Transparenz ist besonders wichtig, wenn Eigentümer und Versicherer den Hergang unterschiedlich bewerten.
Der richtige Zeitpunkt für eine Begutachtung
Eine unabhängige Begutachtung ist vor allem dann sinnvoll, wenn die Ursache unklar bleibt, der Schadenumfang streitig ist oder bereits eine Ablehnung beziehungsweise Kürzung im Raum steht. Auch vor einer umfangreichen Sanierung kann eine schriftliche Dokumentation entscheidend sein. Nach dem Rückbau sind viele ursprüngliche Spuren nicht mehr vorhanden.
Bei kleineren, eindeutig zuordenbaren Schäden kann die Dokumentation durch Fachbetrieb und Versicherer ausreichen. Bei großflächiger Durchfeuchtung, wiederkehrendem Schimmel, Schäden an tragenden oder ausgebauten Bauteilen sowie hohen Sanierungskosten ist eine objektbezogene Untersuchung häufig die bessere Grundlage. Sie ersetzt keine rechtliche Beratung, kann aber die technische Tatsachenbasis deutlich verbessern.
Welche Unterlagen den Schaden nachvollziehbar machen
Eine geordnete Schadenakte verhindert, dass wichtige Informationen nach Wochen oder Monaten fehlen. Neben Fotos und Rechnungen gehören dazu Schriftwechsel mit dem Versicherer, Angebote, Einsatzberichte von Handwerkern sowie Angaben zum Zeitpunkt der Feststellung. Wenn ein Nachbar, Mieter oder Hausmeister den Schaden zuerst bemerkt hat, kann auch dessen kurze schriftliche Schilderung hilfreich sein.
Bei älteren Gebäuden sind frühere Sanierungen, bekannte Vorschäden und Wartungsunterlagen besonders relevant. Sie können zeigen, ob eine Leitung bereits repariert wurde, wann das Dach zuletzt instand gesetzt wurde oder ob ein Feuchtigkeitsproblem schon vorher bestand. Solche Informationen sind nicht nur für die Versicherung von Bedeutung. Sie helfen auch dem Sachverständigen, die Entwicklung des Schadens fachlich einzuordnen.
Kostenvoranschläge sollten die einzelnen Leistungen nachvollziehbar ausweisen. Pauschale Angebote ohne Bezug auf betroffene Bauteile, Mengen und erforderliche Arbeitsschritte sind für eine Prüfung weniger aussagekräftig. Bei umfangreichen Schäden kann es sinnvoll sein, zwischen Sofortmaßnahmen, Trocknung, Rückbau, Wiederherstellung und möglichen Folgeschäden zu unterscheiden.
Typische Fehler, die den Nachweis erschweren
Der häufigste Fehler ist die vorschnelle Beseitigung der Schadensspuren. Wer nasse Wandbekleidungen entfernt, den Bodenaufbau entsorgt oder Schimmel überstreicht, bevor der Zustand ausreichend erfasst wurde, nimmt sich unter Umständen selbst wichtige Beweismittel. Das bedeutet nicht, dass aus Sicherheits- oder Gesundheitsgründen nichts unternommen werden darf. Die Maßnahmen sollten nur fachlich abgestimmt und vorher dokumentiert sein.
Problematisch sind auch ungenaue Angaben zum Zeitpunkt. „Schon länger etwas feucht“ kann bei der Ursachenbewertung eine große Rolle spielen. Eigentümer sollten daher trennen zwischen dem Tag, an dem sie die sichtbare Veränderung entdeckt haben, und dem Zeitraum, in dem der Schaden nach fachlicher Einschätzung entstanden sein könnte.
Ebenso riskant ist es, allein aus einer Vermutung heraus einen Handwerkerauftrag mit vollständiger Sanierung zu vergeben. Dringende Sicherungsarbeiten sind oft erforderlich. Eine umfangreiche Wiederherstellung sollte bei ungeklärter Ursache jedoch erst erfolgen, wenn Befundlage und Abstimmung mit dem Versicherer dies zulassen. Andernfalls kann später Streit darüber entstehen, welche Arbeiten schadenbedingt und erforderlich waren.
Was ein unabhängiges Schadengutachten leisten kann
Ein unabhängiges Gutachten schafft keine neue Versicherungsdeckung. Es kann jedoch den technischen Sachverhalt belastbar aufbereiten. Dazu gehören die Beschreibung des Schadensbildes, die Untersuchung der wahrscheinlichen Ursache, die Abgrenzung möglicher Vorschäden, die Bewertung betroffener Bauteile und eine nachvollziehbare Einschätzung des Sanierungsumfangs.
Für Eigentümer im Raum Heidelberg, Mannheim und Rhein-Neckar ist dies besonders hilfreich, wenn mehrere Beteiligte involviert sind – etwa Versicherung, Hausverwaltung, Handwerksbetrieb, Nachbar oder Miteigentümer. Ein schriftlich dokumentierter Befund schafft eine gemeinsame Grundlage und reduziert das Risiko, dass Entscheidungen allein anhand unvollständiger Fotos oder widersprüchlicher Aussagen getroffen werden.
Das Sachverständigenbüro Feindler erstellt objektbezogene Schadenbegutachtungen bei Feuchtigkeit, Leckagen, Schimmel und Bauschäden. Im Mittelpunkt steht eine unabhängige, nachvollziehbare Dokumentation nach anerkannten fachlichen Grundlagen – nicht die Vertretung einer vorgegebenen Regulierungserwartung.
Wer einen Gebäudeschaden geltend macht, sollte nicht nur den sichtbaren Mangel im Blick behalten. Je früher Ursache, Umfang und Entwicklung fachlich festgehalten werden, desto besser lässt sich der Schaden sachlich einordnen und gegenüber der Versicherung begründen.
„Unsere Texte und Bilder wurden mit KI erstellt bzw. bearbeitet“